Gesundheitsreform | Mayflower Capital

GKV-Beitragssatzstabilisierungsgesetz in Kraft getreten 

Neues Gesetz soll Systemkollaps verhindern

Mit dem GKV-Beitragsstabilisierungsgesetz ist am 30.07.2026 ein Milliarden-Sparpaket in Kraft getreten, das die gesetzlichen Krankenkassen von stark steigenden Ausgaben entlasten und Millionen Versicherte vor höheren Beiträgen bewahren soll.

Allein im vergangenen Jahr waren die Leistungsausgaben der Kassen auf gut 336 Milliarden Euro gestiegen. Im ersten Quartal 2026 nahmen sie mit plus acht Prozent noch rasanter zu als angenommen. Laut der damaligen Bundesgesundheitsministerin Nina Warken war eine Reform dringend notwendig, weil die jetzige Ausgabendynamik über kurz oder lang zu einem "Systemkollaps" führen würde.

Die Finanzreform für die gesetzliche Krankenversicherung zielt auf die Stabilisierung der Beitragssätze ab dem Jahr 2027. Sie hat zum Ziel, die Ausgabendynamik in allen Bereichen zu begrenzen und wieder in Einklang mit den Zuwächsen der beitragspflichtigen Einnahmen zu bringen. Seit 2022 hat sich der durchschnittlich ausgabendeckende Zusatzbeitragssatz für GKV-Versicherte auf 2,9 Prozent mehr als verdoppelt. Für Arbeitnehmerinnen und Arbeitnehmer entspricht dieser Anstieg bei einem Brutto-Einkommen von 3.500 Euro pro Monat einer Mehrbelastung von rund 340 Euro im Jahr. Die wichtigste Ursache für diesen Anstieg ist eine Ausgabenentwicklung, die in nahezu allen Leistungsbereichen des Gesundheitswesens oberhalb der Zuwächse der beitragspflichtigen Einnahmen liegt: Die Ausgaben stiegen zuletzt jährlich um knapp 8 Prozent und damit doppelt so stark wie im Durchschnitt der 2010er Jahre.

Viele Beteiligte sind von der Reform betroffen

Die neuen Regelungen haben nicht nur Auswirkungen auf die Leistungen für die Versicherten. Auch die Vergütungsanstiege für alle Leistungserbringer wie Ärzte und Kliniken werden begrenzt. Bei den Praxen fallen Extra-Vergütungen weg. Für Apotheken und Pharmaindustrie sollen verstärkte Rabattregelungen gelten. Gekippt wurde zuletzt aber ein "dynamischer" Preisabschlag für Arzneihersteller, der jährlich zu erhöhen wäre. Stattdessen soll ein erhöhter fester Extra-Abschlag kommen.

Bei den Kassen werden Verwaltungs- und Werbeausgaben begrenzt. Sie müssen Versicherte auch nicht mehr eigens über Erhöhungen des Zusatzbeitrags informieren - zur Entbürokratisierung, wie es heißt.

Und der Bund selbst trägt dazu bei: Für die Krankenkosten von Grundsicherungsbeziehern, die generell gesetzlich versichert sind, soll es mehr Steuergeld geben - zunächst eine Milliarde Euro statt 250 Millionen Euro zusätzlich für 2027, die Summe soll dann noch steigen.

Was kommt auf gesetzlich Versicherte zu? 

Gesetzlich Versicherte müssen sich auf einige Einschnitte bei Leistungen und mehr Zahlungen aus eigener Tasche einstellen: Zuzahlungen werden erhöht, Zuschüsse gekürzt, die kostenlose Familienmitversicherung eingeschränkt, manche OPs sind erst nach einer zweiten Arzt-Meinung möglich sowie eine Teilkrankschreibung eingeführt. Darüber hinaus soll die alle zwei Jahre mögliche Hautkrebsvorsorge für alle Erwachsenen ohne Symptome überprüft werden. Im Folgenden haben wir die Änderungen für Versicherte im Einzelnen aufgeführt.

GKV

GKV-Beitragssatzstabilisierungsgesetz – Die Änderungen ab dem 01.01.2027 im Überblick

Zuzahlungen für Arznei- und Heilmittel sowie für stationäre Behandlungen

  • Für Arzneimittel sind künftig 10 Prozent Zuzahlung zu leisten, mindestens jedoch 7,50 Euro und maximal 15,00 Euro je Arzneimittel (bisher 10 Prozent, mindestens 5 Euro und maximal 10 Euro).
  • Für Heilmittel (Physiotherapie, Ergotherapie, Logopädie etc.) fallen bisher 10 Prozent Zuzahlung an. Zusätzlich müssen je Verordnung 15 Euro (bisher 10 Euro) zugezahlt werden.
  • Bei stationärer Behandlung werden pro Tag 15 Euro Zuzahlung fällig für maximal 28 Tage (bisher 10 Euro pro Tag für maximal 28 Tage).

Zahnersatz

  • Die Höhe des Festzuschusses für Zahnersatz wird um 10 Prozentpunkte gesenkt. 
  • Standardmäßig werden als Festzuschuss 50 Prozent des festgesetzten Betrages für die jeweilige Regelversorgung erstattet (bisher 60 Prozent). Kann für 5 aufeinanderfolgende Jahre Zahnvorsorge nachgewiesen werden („Bonusheft“), werden 60 Prozent der Regelversorgung erstattet (bisher 70 Prozent). Wenn für 10 Jahre Zahnvorsorge nachgewiesen werden kann, werden 65 Prozent der Regelversorgung erstattet (bisher 75 Prozent).

Mögliche Teilarbeitsunfähigkeit

  • Mit Einwilligung des Arbeitgebers kann künftig eine teilweise Arbeitsleistung im Umfang von 25, 50 oder 75 Prozent der regelmäßigen Arbeitsleistung erbracht werden. Das Krankengeld und das Arbeitsentgelt werden zum jeweils entsprechenden Anteil gezahlt. Dies greift, wenn aufgrund einer nicht geringfügigen Erkrankung eine längere Arbeitsunfähigkeit von voraussichtlich mindestens 4 Wochen zu erwarten ist.

Erhöhung der Jahresarbeitsentgelt- und Beitragsbemessungsgrenze

  • Neben der üblichen Erhöhung der Jahresarbeitsentgelt- und Beitragsbemessungsgrenze aufgrund der Lohnzuwachsrate werden beide Grenzen außerplanmäßig um 3.600 Euro p.a. zusätzlich erhöht. Somit wird der Wechsel in die Private Krankenversicherung für Angestellte ab dem 01.01.2027 noch einmal erschwert. Wenn Sie angestellt und bereits freiwilliges Mitglied in der Gesetzlichen Krankenversicherung (GKV) sind und sich mit dem Gedanken tragen, in die PKV zu wechseln, ist es sinnvoll, dieses Thema in den nächsten Wochen anzugehen.

Wegfall der beitragsfreien Familienversicherung für Ehegatten zum 01.01.2028

  • Ab 2028 fällt für bisher familienversicherte Ehegatten oder eingetragene Lebenspartner ein Zusatzbeitrag in Höhe von 2,5 Prozent auf das Einkommen des GKV-Mitglieds an. Dieser Zusatzbeitrag ist vom Mitglied allein zu tragen. Der Arbeitgeber des Mitglieds beteiligt sich daran nicht.
  • Ausnahmen: Eltern von Kindern unter 12 Jahren, Eltern eines behinderten Kindes, pflegende Angehörige, Ehepartner/eingetragene Lebenspartner nach Erreichen der Regelaltersgrenze und Personen mit voller Erwerbsminderung bleiben beitragsfrei familienversichert.

Sprechen Sie uns an

Sollten noch Fragen offen sein oder Sie weitere und detailliertere Informationen wünschen, kontaktieren Sie uns gerne.

AVRG

Altersvorsorgereform-Gesetz – Teil 2 | Mayflower Capital

Altersvorsorgereform-Gesetz: 3 Punkte, die Verbraucher jetzt wissen sollten

Der Markt ist in Bewegung

Das Altersvorsorgereform-Gesetz, dessen Regelungen ab dem 1. Januar 2027 umgesetzt werden, und das zum Ziel hat, die private Altersvorsorge zu revitalisieren, hat bereits einiges in Bewegung gebracht. Das ist eine gute Nachricht, denn die Absicht der Bundesregierung ist, mit der Reform einer breiten Bevölkerungsgruppe die Sicherung ihres Lebensstandards im Rentenalter zu ermöglichen und durch Zuschüsse und steuerliche Förderung zu erleichtern. Dazu werden die bisher geltenden Rahmenbedingungen für Altersvorsorgeverträge (Riester-Rente) modifiziert und deutlich erweitert. Einige sprechen beim neuen Altersvorsorgedepot (AVD) von einem „Gamechanger“, andere nennen das neue Altersvorsorgedepot „für Deutschland revolutionär“. Fakt ist, dass die Rahmenbedingungen zum neuen Altersvorsorgedepot viele sinnvolle Elemente beinhalten.

Das neue Altersvorsorgedepot mit vielen Vorteilen

Zuallererst: Das AVD bietet mehr Renditemöglichkeiten. Was bisher in anderen Altersvorsorgelösungen wie der Basisrente oder privaten Rente bereits möglich ist, wird nun auch im Altersvorsorgedepot Einzug halten, eine Kapitalanlage, mit der ohne nominale Garantien in geeignete aktiv oder passiv gemanagte Fonds investiert werden darf. Darüber hinaus gehört auch die einfache, vom eingezahlten Eigenbeitrag abhängige Zulagenförderung auf die Liste der Pluspunkte. Bisher muss für die volle Riester-Zulage pro Jahr der Mindesteigenbeitrag eingezahlt werden. Ein wesentlicher Pluspunkt ist auch, dass in der Auszahlungsphase nun neben der Möglichkeit einer lebenslangen Leistung langlaufende Auszahlungspläne ohne Restverrentung zulässig sind. Ein Plus ist auch der erweiterte Berechtigtenkreis. Damit können ab Januar 2027 auch Erwerbstätige mit Einkünften aus Gewerbebetrieb oder aus selbstständiger Arbeit und Pflichtmitglieder der berufsständischen Versorgungseinrichtungen das Altersvorsorgedepot in Anspruch nehmen.

Der Fokus des AVDs liegt ausschließlich auf der eigenen Altersvorsorge

Schwächen hat das Altersvorsorgedepot vor allem dort, wo Zusatzleistungen wichtig sind. Mit der Reform soll der Fokus auf die Kernaufgabe Altersvorsorge gelegt werden. Deshalb ist es nicht zulässig, Zusatzversicherungen gegen Erwerbsminderung oder zur Hinterbliebenenabsicherung mit dem Altersvorsorgevertrag zu verbinden. Auch wird die maximale Höhe der geförderten Beiträge von 1.800 Euro im Jahr für die allermeisten Anleger nicht ausreichend sein. Sie ist ausgerichtet auf den ursprünglichen Anspruch, den die Riester-Rente als Ziel hatte. Sie sollte die Möglichkeit geben, die Absenkungen des Rentenniveaus mit der Reform der gesetzlichen Rentenversicherung 2000/2001 von 70 auf 67 Prozent durch eine private Rente auszugleichen.

Ist das Altersvorsorgedepot immer die passende Lösung?

Für Anleger stellt sich nun die Frage: Wird das neue Altersvorsorgedepot für mich in meiner konkreten Situation die passende Lösung sein? Und für Kunden mit bestehenden Riester-Verträgen entsteht die konkrete Frage, ob ihr bestehender Vertrag noch die richtige Lösung ist oder ob ein Wechsel in das neue Altersvorsorgedepot neue Förderwelt sinnvoll sein könnte.

Die Antwort wird höchst unterschiedlich ausfallen. Was für den einen Kunden sinnvoll ist, kann für den anderen erhebliche Nachteile bedeuten. Altersvorsorge ist eine Entscheidung für Jahrzehnte. Garantien, lebenslange Renten und Langlebigkeitsrisiken werden dabei oft unterschätzt. Die tatsächlichen Auswirkungen einer (Wechsel-) Entscheidung sind häufig deutlich komplexer, als die Produktdarstellung vermuten lässt. Förderhistorien, Garantien, Restlaufzeiten oder Familienkonstellationen spielen eine wichtige Rolle, werden von Verbrauchern aber oft nicht vollständig berücksichtigt.

3 Punkte, die Verbraucher aktuell wissen sollten, wenn es um das neue Altersvorsorgedepot geht

1. Das Altersvorsorgedepot ist ein Baustein, keine Strategie

Das Altersvorsorgedepot kann für viele Kundinnen und Kunden ein attraktiver Baustein sein. Es wird jedoch weder für jeden die passende Lösung sein noch die individuelle Vorsorge- und Finanzplanung ersetzen. Genau diese Einordnung ist jedoch wichtig, weil die öffentliche Diskussion leicht den Eindruck erwecken kann, als ließe sich die Vorsorgefrage künftig mit einem einzigen Produkt beantworten. 

Das deutsche Alterssicherungssystem basiert nicht ohne Grund auf drei Schichten. Von der Basisversorgung, zu der neben der gesetzlichen Rentenversicherung auch die Basisrente zählt, über die betriebliche Altersversorgung bis hin zur privaten Vorsorge erfüllen die einzelnen Schichten unterschiedliche Aufgaben und ergänzen einander. Daran ändert auch die AV-Reform nichts. Die neuen Möglichkeiten erweitern den Werkzeugkasten der privaten Altersvorsorge, sie ersetzen aber nicht die individuelle Analyse der persönlichen Versorgungssituation.

2. Die individuelle Situation ist entscheidend

Die individuelle Situation sollte die Richtung bestimmen. Damit ist jedoch nicht nur die Frage nach der höheren Förderung zwischen einem Riester-Vertrag und einem Altersvorsorgedepot gemeint. Vielmehr steht zuvor die Frage, welche weiteren Kriterien meine Altersversorgung noch erfüllen sollte. Geht es Anlegern zum Beispiel auch um die Absicherung von Hinterbliebenen, eine Vererbbarkeit des Ersparten oder flexible Zuzahlungsmöglichkeiten. 

Ob ein bestehender Riester-Vertrag oder das neue Altersvorsorgedepot für den Anleger besser passt, lässt sich nur nach Betrachtung der individuellen Situation beurteilen. Dazu zählt aber eben nicht nur der Vergleich der Förderquote, sondern die Betrachtung aller Vertragsmerkmale wie zum Beispiel des frühestmöglichen Rentenbezugs oder der Kapitalmarktorientierung des Anlegers.

3. Gute Reformen garantieren keine guten Produkte

Mit der Reform stehen die grundlegenden Leitplanken fest. Ob daraus attraktive Altersvorsorgelösungen entstehen, hängt nun von der konkreten Umsetzung der einzelnen Anbieter ab. Mehr Renditechancen, mehr Flexibilität und niedrige Kosten klingen vielversprechend. Wie sich diese Erwartungen in den konkreten Produkten widerspiegeln werden, lässt sich heute noch nicht abschließend beurteilen. 

Die Reform alleine schafft deshalb nicht die eine richtige Lösung für alle, sondern eröffnet einen Qualitätswettbewerb, an dessen Ende ein professioneller Produktvergleich stehen sollte.

Erst informieren, dann handeln

Verschiedene Anbieter erwecken den Eindruck, als müssten Sparer nun unmittelbar handeln, um sich die Förderung zu sichern. Richtig ist, dass das neue Altersvorsorgedepot zum 1. Januar 2027 startet. Vorher wird keine Förderung fließen. Genug Zeit also, um sich bis dahin umfassend darüber zu informieren, ob das neue AVD in die persönliche Planung passt oder ob man den bestehenden Riester-Vertrag wechseln sollte.

In unseren umfassenden Mayflower-AVD-FAQs haben wir für Sie viele Fragen und Antworten rund um das neue Altersvorsorgedepot zusammengestellt. Sollten Sie weitere Fragen haben, kommen Sie gerne auf uns zu.

FAQ ansehen
Baerenherz

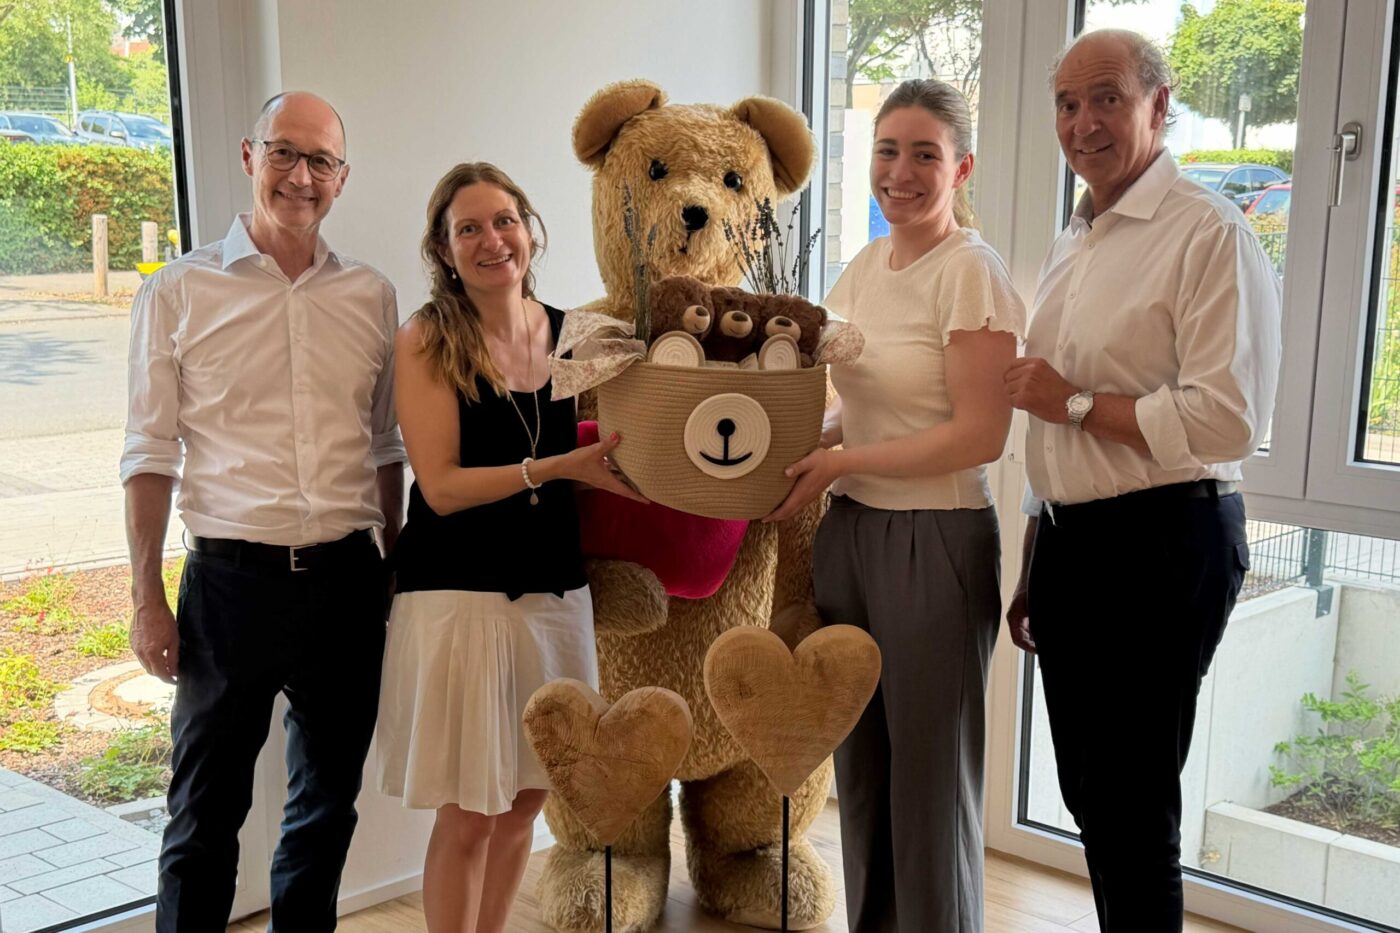
(v.l. Jörg Röckinghausen, Sabrina Haas, Pauline Möndel und Yörk Stadtfeld)

Spendenübergabe | Bärenherz

Mayflower-Spende für das Kinder- und Jugendhospiz Bärenherz in Wiesbaden

Bärenstarke Herzensaktion: Mayflower-Wärmebären fürs Kinder- und Jugendhospiz

Kindheit ist eine Phase des Wachstums, der Entwicklung und des ersten großen Entdeckens der Welt. Wo Kinder sind, sind Bewegung, Lachen und Leben. Es gibt jedoch Momente, in denen genau diese Leichtigkeit einer anderen Realität weichen muss, wenn Diagnosen, Krankheit sowie Sorgen und Ungewissheit das Leben von Geburt an prägen. Ein Ort, der Familien in solchen Situationen zur Seite steht, ist das Kinder- und Jugendhospiz Bärenherz in Wiesbaden-Erbenheim.

Das Kinder- und Jugendhospiz Bärenherz

Das Kinder- und Jugendhospiz Bärenherz Wiesbaden-Erbenheim ist seit über 20 Jahren eine bundesweite Anlaufstelle für Kinder, Jugendliche und junge Erwachsene bis 27 Jahre mit lebensverkürzenden, meist seltenen Erkrankungen. Neben der stationären Begleitung bietet es auch ambulante Unterstützung für Familien. Durch die enge Zusammenarbeit mit Kliniken, SAPV-Teams (Spezialisierte Ambulante Palliativversorgung) und Arztpraxen entsteht ein verlässliches Netzwerk, das Familien im Alltag entlastet und begleitet.

„Ein Hospiz wird oft mit dem Thema der Endlichkeit verbunden“, sagt Sabrina Haas, Leiterin des Geschäftsbereichs Öffentlichkeitsarbeit und Fundraising bei Bärenherz. „Tatsächlich steht jedoch besonders hier im Kinder- und Jugendhospiz das Leben im Mittelpunkt. Es ist ein Ort der Nähe, des Krafttankens und der gemeinsamen Zeit.“ Familien finden im Kinder- und Jugendhospiz Bärenherz individuelle Unterstützung sowie einen geschützten Raum, in dem sie neue Kraft für den Alltag schöpfen können. Wenn der Weg des Abschieds gekommen ist, begleitet das Hospiz die Familien auch auf diesem schweren Weg.

Mayflower-Kinderkonzept „Bärenstark“: Für die Zukunft unserer Kinder

Mit dem Kinderkonzept „Bärenstark“ unterstützt Mayflower frühzeitig die finanzielle Sicherheit von Kindern. Ziel ist es, Vorsorge und Zukunftsplanung miteinander zu verbinden und nachhaltig zu stärken. Neben dem optimalen Schutz stehen ein flexibler Vermögensaufbau und die langfristige finanzielle Unabhängigkeit dabei im Mittelpunkt. In dieser Kombination entsteht mehr als ein Vorsorgekonzept: ein Ansatz, der Sicherheit gibt, Vertrauen schafft und Kindern ein Stück Leichtigkeit für die Zukunft schenkt. 

Bärenstarke Spende fürs Kinder- und Jugendhospiz

Aus diesem Verständnis heraus, Kinder und Familien zu stützen, zu stärken und ihnen Halt zu geben, entstand im Rahmen der Aktion „Bärenstark – Wärme-Kuscheltier“ eine besondere Herzensinitiative: Am 22.06.2026 spendete die Mayflower Capital 50 Wärmebären an das Kinder- und Jugendhospiz Bärenherz in Wiesbaden-Erbenheim. „Mit dieser Spende möchte die Mayflower Capital einen kleinen Beitrag dazu leisten, Momente der Wärme, des Trostes und der Geborgenheit zu schenken“, sagt Yörk Stadtfeld, Partner und Aufsichtsrat bei Mayflower Capital. Denn manche Umarmungen haben eben Fell. „Die Mayflower Capital AG sieht es als Teil ihres Selbstverständnisses, gesellschaftliche Verantwortung aktiv zu übernehmen und Unterstützung dort zu leisten, wo sie unmittelbar spürbar wird“, so Stadtfeld weiter.

pv-anlagen-invest-mfc-26-08

Investment | Photovoltaik

PV-Anlagen & Batteriespeicher: Das persönliche Steuerentlastungsprogramm für Energieunternehmer

Der Ruck, der am 1. Juli durch die Regierungskoalition ging, löste mit insgesamt 34 einzelnen Maßnahmen ein kleines Reformbeben aus. Darunter auch ein Steuerentlastungsprogramm für kleine und mittlere Einkommen, welches zum 1. Januar 2027 in Kraft treten soll. Die Entlastung soll im Wesentlichen durch die Erhöhung von Freibeträgen und der geringfügigen Abflachung des Einkommensteuertarifs erreicht werden. So weit, so gut.

Für Haushalte mit hohen Einkommen, insbesondere für solche ohne Kinder, werden die Reformvorschläge dagegen durch die Einführung einer neuen Tarifstufe mit einem Steuersatz von 47 Prozent und einem unvollständigen Ausgleich der kalten Progression zu einer Mehrbelastung führen.

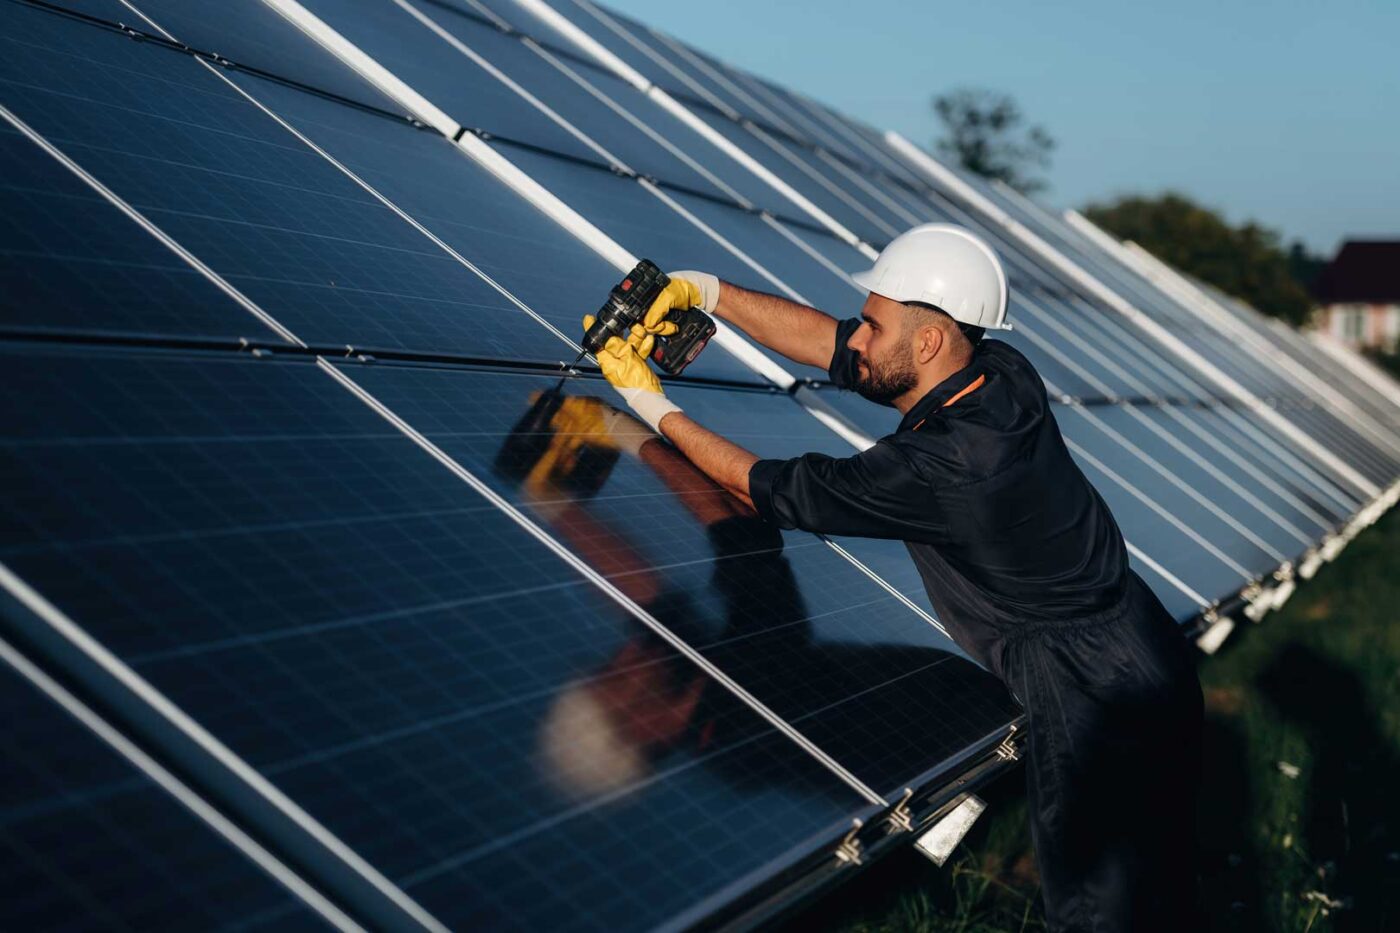
Steuerpflichtige sind der absehbar höheren Belastung allerdings nicht hilflos ausgeliefert, sondern können unter Ausnutzung gesetzlicher Gestaltungsmöglichkeiten ihre Steuerlast durch eine Investition in eine eigene Photovoltaikanlage mindern.

Derartige Investments sind längst nicht mehr nur institutionellen Investoren vorbehalten, sondern stehen mit Investitionsbeträgen ab 150.000 Euro bei einem Eigenkapitalanteil von zirka 30.000 Euro mittlerweile auch einem größeren Anlegerkreis zur Verfügung. Da der Betrieb einer PV-Anlage und der Verkauf des „grünen“ Stroms eine unternehmerische Tätigkeit darstellt, werden diese Investitionen steuerlich stark gefördert, indem ein hoher Anteil des investierten Betrages bereits zu Beginn der Investition steuerlich in Abzug gebracht werden kann. Unter Annahme einer Investitionssumme von 150.000 Euro, der Anwendung des Spitzensteuersatzes und unter optimaler Ausnutzung der steuerlichen Gestaltungsspielräume ergibt sich eine Minderung der Steuerlast in Höhe von annähernd 67.000 Euro, welche im gewählten Beispiel den anfänglichen Eigenkapitalbedarf vollständig deckt.

Um den Betrieb der Anlage muss sich der Investor auch nicht selbst kümmern, sondern überträgt diesen typischerweise an einen spezialisierten Dienstleister, der eine umfängliche technische und kaufmännische Verwaltung der Anlage (Wartung, Monitoring, Instandsetzung, Versicherung) gewährleistet und darüber hinaus auch die optimale Vermarktung des erzeugten „Grünstroms“ übernimmt.

Insbesondere eine optimierte Vermarktung ist für den wirtschaftlichen Erfolg des Investments entscheidend. Neben dem Verkauf des Stroms über die Energiebörse haben sich weitere Absatzwege etabliert, z.B. der Direktverkauf an industrielle Großabnehmer oder an kleine und mittlere Gewerbeunternehmen mit einem geeigneten Verbrauchsprofil. Hier sind intelligente Vermarktungsstrategien gefragt, welche auch dem spezifischen Erzeugungsverlauf eines Solarkraftwerks Rechnung tragen. Beispielsweise ist im Sommer die Einspeisung des erzeugten Stroms zur Mittagszeit zunehmend weniger rentabel, da die während dieser Stunden angebotene Menge an PV-Strom zu niedrigen oder sogar negativen Preisen führt. Viele Betreiber reagieren auf diese Entwicklung und rüsten ihre PV-Anlagen mit Batteriespeichern, sogenannten „Grünstromspeichern“, aus. Diese fungieren als kaufmännischer Schutzschild und erhöhen durch nachstehende Wirkungsweisen die Anlagenrentabilität:

  • Vermeidung von Abregelungsverlusten: Drohen im Netz Engpässe oder negative Preise, wird der Strom nicht in das Netz eingespeist, sondern lädt die Batterie.
  • Intelligente Arbitragestrategien: Die während der Mittagszeit eingespeicherte Energie wird am frühen Morgen oder in den Abendstunden, wenn die Nachfrage hoch und das Angebot knapp ist, verkauft.

Das Beste dabei: Die oben beschriebenen steuerlichen Gestaltungsmöglichkeiten gelten im gleichen Maße für Batteriespeichersysteme. Ihr Mayflower-Partner erstellt Ihnen – natürlich stets in Abstimmung mit Ihrem Steuerberater – gerne Ihr persönliches „Steuerentlastungsprogramm“.

Tierkrankenabsicherung

Tierkrankenversicherung

Weil Ihr Tier zur Familie gehört – jetzt noch besser abgesichert durch die DIN

Für viele von uns sind Haustiere weit mehr als nur Begleiter. Sie sind ein fester Teil der Familie. Umso wichtiger ist es, auch ihre Gesundheit gut und vorausschauend abzusichern.

Genau hier setzt die sogenannte DIN 77230 an: Sie ist eine anerkannte Norm, die eine strukturierte und objektive Finanzanalyse für Privatkunden ermöglicht. Das Ziel ist mehr Transparenz, bessere Vergleichbarkeit und vor allem eine Beratung, die sich konsequent an Ihrem tatsächlichen Bedarf orientiert.

Diese Norm wurde nun erweitert. Ab sofort wird auch das Thema Tierkrankenversicherung systematisch in der Analyse berücksichtigt.

Warum ist das wichtig?
Die Kosten für tierärztliche Behandlungen sind in den letzten Jahren deutlich gestiegen, unter anderem durch Anpassungen der Gebührenordnung für Tierärzte. Was früher noch überschaubar war, kann heute schnell zur finanziellen Belastung werden.

Ein Beispiel aus der Praxis:
Ein Kreuzbandriss beim Hund ist keine Seltenheit. Die notwendige Operation inklusive Diagnostik, Nachbehandlung und Physiotherapie kann schnell 2.000 bis 4.000 Euro oder mehr kosten je nach Aufwand und Tierklinik.

Unsere DIN-zertifizierten Berater berücksichtigen diese Entwicklungen und analysieren gemeinsam mit Ihnen, ob und wie Ihr Tier sinnvoll abgesichert werden kann. Dabei profitieren Sie von einer Beratung, die klar strukturiert, nachvollziehbar und transparent ist.

So stellen wir sicher, dass nicht nur Sie, sondern auch Ihre tierischen Familienmitglieder bestmöglich versorgt sind.

Sprechen Sie uns gerne an. Wir beraten Sie und Ihr Tier mit Herz, Verstand und System.

WF-Vorsorge

Beratung | Mayflower Capital

Mayflower Berater für Top Vorsorgeberatung ausgezeichnet

Das Bewertungsportal WhoFinance hat im Juni 2026 bundesweit die besten Finanzberater für Vorsorgeberatung in ganz Deutschland ermittelt. Ausgezeichnet wurden Berater, die von ihren Kunden hervorragend bewertet und häufig weiterempfohlen werden. WhoFinance stellt bereits seit 2007 Kundenbewertungen zu Finanzberatern öffentlich zur Verfügung. Zur Sicherheit wird jede einzelne Bewertung vor der Veröffentlichung nach einem eigens entwickelten System streng geprüft.

Entscheidend für die Auszeichnung war die Zufriedenheit der Kunden mit der Beratung in den Bereichen der Vorsorgeberatung, von der privaten Altersvorsorge (geförderte Rentensysteme, private Rentenversicherung) über die betriebliche Altersvorsorge bis hin zur finanziellen Absicherung existenzieller Risiken mittels Versicherungen.

Unter den Ausgezeichneten sind auch diesmal wieder viele Mayflower Berater zu finden. „Ich freue mich über die Auszeichnung durch unsere Kunden“, sagt Jörg Röckinghausen, Vorstand bei Mayflower Capital. „Unsere individuelle Analyse und persönliche Beratung führen zu einer hohen Beratungsqualität, die unsere Kunden mit diesem sehr guten Feedback honorieren.“

Mayflower Berater sind sowohl in Präsenz als auch online erreichbar und stehen bundesweit für Videoberatung zur Verfügung.

Mayflower Capital AG

Mayflower Capital AG
Helfmann-Park 8 | 65760 Eschborn

Telefon: +49 (0) 6196 - 58 68 -0
E-Mail: info@mayflower-capital.de
Internet: https://mayflower-capital.de/
UST-ID: DE256133850

Vorstand:
Jens Kolmsee, Jörg Röckinghausen

Aufsichtsratsvorsitzender:
Bernhard Johannes Termühlen

facebook instagram linkedin
Abmelden   |   Verwalte dein Abonnement   |   Online ansehen